
AVISO: Esta página es informativa y no sustituye el asesoramiento legal, fiscal ni notarial. Cada caso es diferente y las condiciones bancarias pueden variar. Las condiciones bancarias pueden variar en función de la entidad, el perfil del cliente y el contexto de mercado. Consulta siempre con profesionales cualificados antes de tomar decisiones.
¿Vives fuera de España y quieres comprar vivienda aquí? Descubre cómo funciona la hipoteca para no residentes: qué analizan los bancos, qué documentación piden y qué errores evitar. Asesores hipotecarios independientes en Málaga.
Cada año, miles de españoles que viven fuera de España quieren comprar vivienda aquí. Y miles de extranjeros eligen España —y especialmente Andalucía y Málaga— para su segunda residencia o para un futuro retiro. Todos tienen algo en común: cuando van al banco, el proceso no es tan sencillo como esperaban.
No porque sea imposible comprar con hipoteca viviendo fuera. Sino porque los bancos españoles tratan de forma diferente a quienes no residen fiscalmente aquí. Conocer esas diferencias antes de empezar puede ahorrarte tiempo, dinero y sorpresas desagradables —sobre todo si ya has puesto el ojo en una vivienda concreta.
Tres conceptos que conviene separar bien
Antes de hablar de hipotecas, hay que aclarar tres términos que a menudo se confunden y que los bancos distinguen de forma muy precisa:
- Residencia fiscal: es el país donde pagas tus impuestos. Si llevas más de 183 días al año fuera de España y has formalizado tu residencia fiscal en otro país, eres residente fiscal extranjero a efectos bancarios. Da igual que seas español de nacimiento.
- Nacionalidad: si tienes pasaporte español, eres español. Pero la nacionalidad no determina dónde eres residente fiscal. Un español con residencia fiscal en Alemania tributa en Alemania, no en España.
- Residencia habitual: es donde vives de forma estable. No siempre coincide con la residencia fiscal, aunque en la mayoría de casos sí.
¿Por qué importa esta distinción? Porque los bancos españoles analizan tu perfil financiero en función de tu residencia fiscal, no de tu pasaporte. Si tributas fuera de España, documentar tus ingresos es más complejo, verificar tu historial crediticio requiere consultar fuentes extranjeras, y algunas entidades directamente no trabajan con perfiles internacionales
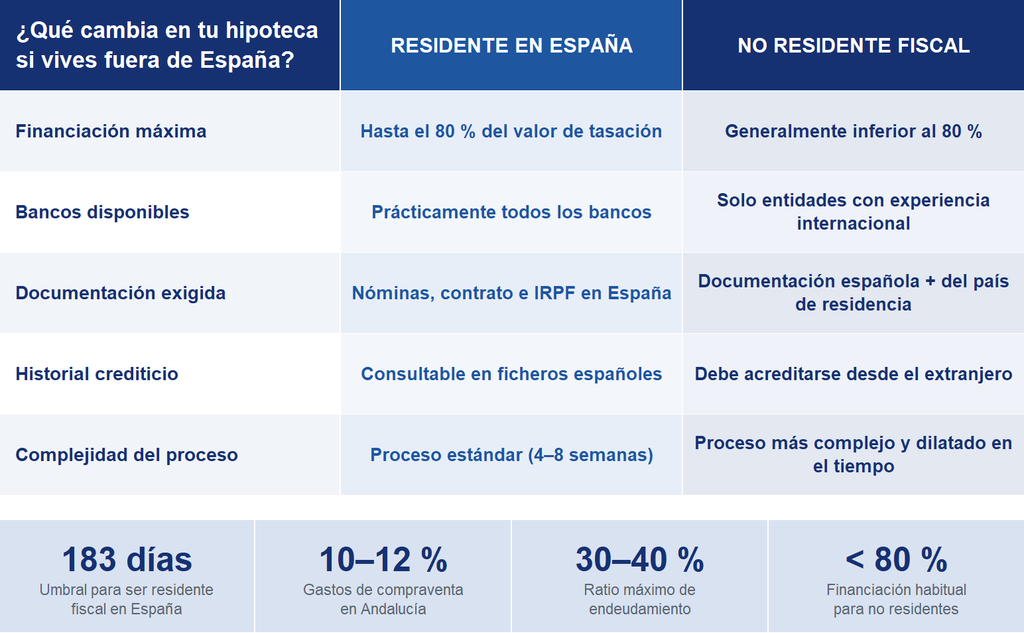
Comparativa orientativa. Las condiciones reales dependen de cada banco y perfil.
Los principales bloqueos al pedir hipoteca desde el extranjero
Las dificultades más habituales en este tipo de operaciones son:
- Menor financiación disponible: la mayoría de bancos españoles financian a residentes hasta el 80 % del valor de tasación. Para no residentes, el límite suele ser inferior, aunque el porcentaje exacto depende de la entidad y del perfil concreto.
- Dificultad para acreditar ingresos: si cobras en otra moneda o tu documentación laboral está en otro idioma, el banco necesita más tiempo para verificarla. Algunos exigen traducciones juradas o documentos apostillados.
- Historial crediticio externo: en España los bancos consultan ficheros como CIRBE o ASNEF. Si tu historial está en otro país, puede no aparecer ningún registro —lo que no es lo mismo que tener buen historial— y algunas entidades lo ven como riesgo desconocido.
- Riesgo de tipo de cambio: si cobras en una moneda distinta al euro, el banco evaluará la estabilidad de esa divisa y el riesgo de que tu capacidad de pago se vea afectada por fluctuaciones en el tipo de cambio.
- Menor oferta bancaria: no todos los bancos trabajan con perfiles no residentes. Los que sí lo hacen pueden imponer condiciones más exigentes o procesos más largos.
Qué analiza el banco en este tipo de operaciones
Cuando el perfil es de residente fiscal extranjero, el banco presta especial atención a:
- País de residencia fiscal: la verificación de datos es más sencilla dentro de la UE que con otros países.
- Moneda de ingresos: cobra más relevancia si es una moneda estable y convertible. Las hipotecas en España se formalizan en euros.
- Tipo de contrato y estabilidad laboral: un contrato indefinido en una empresa con trayectoria tiene más peso que ingresos variables o actividades por cuenta propia con documentación compleja.
- Ratio de endeudamiento: como en cualquier hipoteca, el banco generalmente exige que la cuota mensual no supere el 30-40 % de los ingresos netos.
- Ahorros disponibles: dado que la financiación suele ser inferior, el ahorro propio tiene un peso mayor en este tipo de operaciones.
- Tasación del inmueble: el banco siempre financia sobre el valor más bajo entre el precio de compra y el valor de tasación.
- Uso de la vivienda: si es segunda residencia o primera, si va a ser alquilada, etc. Cada banco tiene criterios internos propios.
Documentación habitual que suelen pedir los bancos
La lista de documentos que los bancos suelen solicitar incluye, entre otros. Ten en cuenta que puede variar según el banco, el país de residencia fiscal y el perfil del solicitante:
- Pasaporte o DNI en vigor / NIE (si dispones de él).
- Últimas nóminas o justificantes de ingresos (habitualmente los 3-6 últimos meses).
- Contrato laboral en vigor.
- Declaración fiscal del país de residencia (equivalente a la declaración de la renta en España).
- Extractos bancarios recientes (normalmente 3-6 meses).
- Informe de deudas o historial crediticio del país de residencia, si el banco lo requiere.
- En algunos casos: traducciones juradas al español o documentos con apostilla de La Haya.
Es habitual que el banco solicite documentación adicional una vez iniciado el estudio de la operación. Conviene tenerlo previsto y no dejar la recopilación para el último momento.
Errores que deberías evitar antes de firmar nada
Firmar arras sin saber si el banco va a decir sí
Es el error más costoso. Si el banco rechaza la operación o las condiciones no son asumibles, puedes perder las arras o verte obligado a contratar en condiciones desfavorables.
Asumir que cualquier banco puede financiarte
No todos los bancos trabajan con perfiles no residentes. Y los que sí lo hacen no siempre ofrecen las mismas condiciones.
Infravalorar los gastos de compra
En Andalucía, los impuestos y gastos asociados a la compraventa pueden suponer entre un 10 y un 12 % del precio. Si la financiación es más baja, necesitas más ahorro propio. No contarlo desde el principio puede hacer inviable la operación.
No preparar la documentación con antelación
Reunir documentación en otro idioma, apostillarla o traducirla lleva tiempo. Si no lo tienes previsto, los plazos se alargan y puedes perder la compra.
Confiar solo en el banco de toda la vida
Tu banco habitual puede no ser el más interesado en financiar una operación de no residente. Vale la pena comparar.
No contemplar el riesgo de tipo de cambio
Si cobras en otra moneda y el euro se aprecia, tu cuota mensual puede volverse más pesada en términos relativos. Es un factor que conviene analizar antes de comprometerse.
Caso real
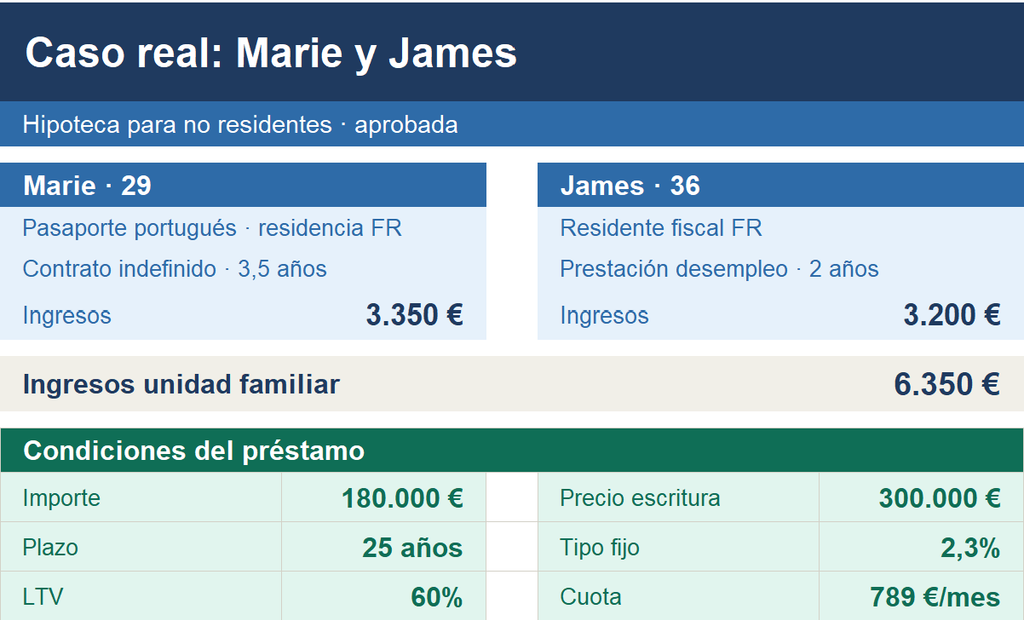
Marie y James (nombres ficticios), una pareja no residente que se muda de Francia a España, financiaron la compra de una vivienda de 300.000 €. Pese a no residir aún en el país, lograron la hipoteca gracias a la estabilidad laboral de ella, a pesar de él encontrarse en situación de prestación por desempleo; computada como ingreso. Con una aportación de fondos propios alrededor de 115 000 €. Resultado: hipoteca concedida de 180.800 € a tipo fijo del 2,30% a 25 años, con una cuota de 789,5 €/mes.
Cómo ayuda AFC
AFC es un asesor hipotecario independiente con base en Málaga, con experiencia en operaciones complejas y perfiles con documentación o residencia internacional.
Cuando nos llega un caso como el de Carlos, lo primero que hacemos es analizar la viabilidad real antes de ir al banco. Revisamos los ingresos, los ahorros, la documentación disponible y el perfil completo de la operación. Así sabemos, antes de que firmes nada, si la hipoteca es alcanzable y en qué condiciones aproximadas.
Después, presentamos la operación a los bancos que trabajan con perfiles no residentes y que tienen más probabilidad de aprobarla. No actuamos a favor de ningún banco: nuestro trabajo es conseguir las mejores condiciones disponibles para ti, sin presiones ni conflictos de interés. Y durante todo el proceso, te explicamos cada paso, te decimos qué documentación hace falta y qué plazos manejar. Sin sorpresas.
Lo que hace AFC por ti en este tipo de operaciones
- Análisis de viabilidad previo sin compromiso.
- Revisión de documentación y orientación sobre lo que cada banco necesita.
- Presentación de la operación a bancos con experiencia en perfiles no residentes.
- Negociación de condiciones de forma independiente, sin estar vinculados a ninguna entidad.
- Acompañamiento desde el primer contacto hasta la firma ante notario.
Preguntas frecuentes
¿Puede un extranjero pedir hipoteca en España?
Sí. Los bancos españoles pueden conceder hipotecas a personas sin residencia fiscal en España. Pero no todas las entidades trabajan con este perfil y las condiciones pueden ser diferentes a las de un residente fiscal en España.
¿Es diferente la hipoteca si soy español pero vivo en el extranjero?
Sí. Lo relevante no es la nacionalidad, sino la residencia fiscal. Si tributas en otro país, el banco te tratará como no residente a efectos de la hipoteca, aunque tengas pasaporte español y cuenta abierta aquí desde siempre.
¿Qué porcentaje de financiación puedo conseguir como no residente?
Depende de la entidad y del perfil concreto. En general, la financiación para no residentes suele ser inferior al 80 % habitual para residentes. El porcentaje final depende de múltiples factores: banco elegido, ingresos acreditados, tasación del inmueble, ahorros disponibles y criterio interno de riesgo de cada entidad. No existe un número único aplicable a todos los casos.
¿Necesito NIE para comprar una vivienda en España?
Sí. Para formalizar una compraventa en España necesitas NIE (Número de Identificación de Extranjero), incluso si eres ciudadano de la Unión Europea. Es uno de los primeros trámites que conviene gestionar.
¿Puede influir el país donde cobro en la aprobación de la hipoteca?
Sí. El país de residencia fiscal, la moneda de ingresos y la estabilidad laboral son factores que el banco valora. Algunos países y divisas generan menos incertidumbre que otros en el proceso de análisis.
¿Qué pasa si mis documentos están en otro idioma?
Algunos bancos aceptan documentación en inglés u otros idiomas sin problema. Otros exigen traducción jurada al español o apostilla de La Haya. Conviene averiguarlo antes de empezar, porque reunir esa documentación lleva tiempo.
¿Puedo pedir hipoteca para segunda residencia siendo no residente?
Sí, es posible. Es uno de los perfiles más habituales entre compradores internacionales en zonas como Málaga o la Costa del Sol. Las condiciones dependen del banco y del perfil económico, pero es una operación que se tramita con relativa frecuencia.
¿Quieres saber si tu operación es viable?
En AFC analizamos tu caso de forma personalizada y sin compromiso. Te acompañamos desde el primer análisis hasta la firma, comparando condiciones entre varios bancos para que tomes la mejor decisión posible.
- Consulta gratuita sin compromiso.
- Te explicamos qué mira el banco con tu perfil concreto.
- Negociamos en tu nombre con varias entidades.
- Te acompañamos en cada paso del proceso.
Habla con un asesor hipotecario