
Esta página es informativa y no sustituye el asesoramiento legal, fiscal ni notarial. Cada caso es diferente y las condiciones bancarias pueden variar. Las condiciones bancarias pueden variar en función de la entidad, el perfil del cliente y el contexto de mercado. Consulta siempre con profesionales cualificados antes de tomar decisiones.
En España, los hogares unipersonales han pasado del 21 % al 30 % en dos décadas. Y comprar solo con una sola fuente de ingresos implica un esfuerzo financiero muy diferente al de una pareja. El siguiente gráfico lo ilustra con datos orientativos:
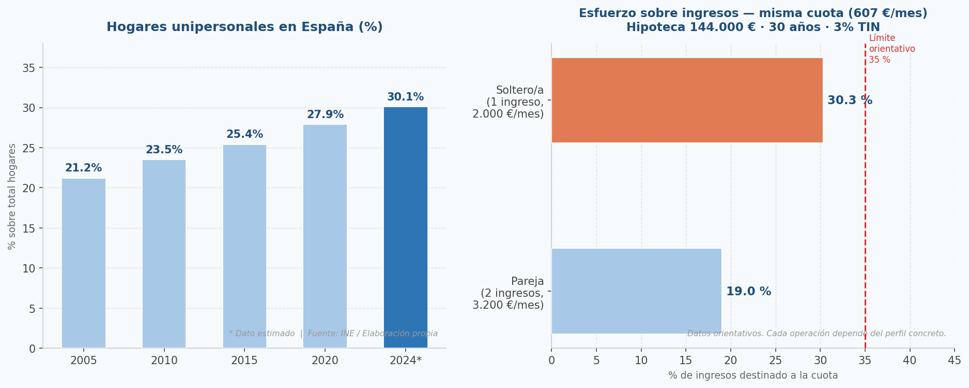
Gráfico orientativo. Fuente izq.: INE / Elaboración propia. Fuente der.: cálculo orientativo basado en datos de ejemplo.
¿Qué significa comprar vivienda siendo una sola persona titular?
Cuando solicitas una hipoteca en solitario, eres el único responsable del pago mensual de la cuota. No hay una segunda persona que aporte ingresos ni que responda ante el banco si en algún momento no puedes pagar.
Esto no te cierra las puertas, pero sí hace que el análisis bancario sea más exigente. El banco necesita estar convencido de que, con tus ingresos actuales y tu ahorro disponible, puedes asumir esa hipoteca de forma sostenida en el tiempo.
¿Qué mira el banco cuando solo hay una fuente de ingresos?
El análisis bancario se centra en cuatro pilares fundamentales:
1. Ingresos y capacidad de pago
El banco revisará tus ingresos netos mensuales y los comparará con la cuota mensual que tendría tu hipoteca. La mayoría de entidades aplican un criterio orientativo de que el pago mensual no supere el 30-35 % de tus ingresos netos. Este porcentaje es un indicador, no una regla fija, y puede variar según el banco y el perfil del solicitante.
Ejemplo orientativo: si tus ingresos netos son de 2.000 €/mes, una cuota hipotecaria de entre 600-700 €/mes podría estar dentro del rango razonable, aunque el análisis final depende de muchos otros factores.
2. Estabilidad laboral
El tipo de contrato importa. Un contrato indefinido con varios años de antigüedad da más seguridad al banco que uno temporal o una situación laboral reciente. Los trabajadores autónomos también pueden acceder a hipotecas, aunque el banco suele pedir más documentación y analizar la evolución de sus ingresos durante los últimos ejercicios.
3. Ahorro disponible
Las entidades bancarias financian habitualmente hasta el 80 % del valor de tasación o del precio de compra (el menor de los dos). Esto significa que debes aportar al menos el 20 % restante con ahorro propio. Además de la entrada, conviene tener previsto un colchón para impuestos, notaría, registro, gestoría, tasación y otros gastos asociados, que pueden variar según comunidad autónoma, precio de compra, banco y caso concreto.
4. Deudas previas
Si ya tienes otros préstamos activos (coche, crédito personal, etc.), el banco los sumará al cálculo de endeudamiento total. Cuantas menos deudas previas tengas, más capacidad tendrás para asumir la cuota hipotecaria.
¿Cuánto ahorro necesitas para comprar vivienda solo?
Como regla general, para acceder a una hipoteca que financie el 80 % del valor de la vivienda, necesitas tener ahorrado al menos el 20 % del precio de compra más los gastos asociados a la operación.
Ejemplo orientativo con los siguientes datos:
| Concepto | Importe orientativo |
| Precio de la vivienda | 180.000 € |
| Hipoteca solicitada (80 %) | 144.000 € |
| Aportación del comprador (20%) | 36.000 € |
| Ahorros necesarios (Gastos hipoteca) | 45.000 € |
| Ingresos netos/mes | 2.000 € |
| Plazo / Tipo orientativo | 30 años / fijo 3 % TIN |
| Cuota mensual orientativa | approx. 607 €/mes* |
| % sobre ingresos | approx. 30 %* |
* Cálculo orientativo. La cuota real depende de las condiciones ofrecidas por cada entidad bancaria, la tasación del inmueble y el perfil completo del solicitante. Consulta siempre con un asesor antes de tomar decisiones.
¿Qué ocurre si necesitas más del 80 % de financiación?
Acceder a financiación por encima del 80 % es más complicado, aunque no imposible. Algunas entidades ofrecen hipotecas al 90 % o incluso al 100 % en casos muy concretos, pero los requisitos suelen ser más exigentes: mejor perfil laboral, mayor solvencia, tasación positiva y, en ocasiones, garantías adicionales.
Cuanto mayor sea el porcentaje financiado, mayor será la cuota mensual y el riesgo financiero para el comprador. Por eso, es importante valorar bien si el esfuerzo de pago resultante es sostenible a largo plazo.
Si no tienes suficiente ahorro para el 20 % más gastos, puede tener sentido esperar un tiempo para reforzar la posición económica antes de dar el paso.
Ventajas y riesgos de comprar vivienda solo
Ventajas
- Tomas todas las decisiones tú solo: eliges el inmueble, el banco y las condiciones sin necesitar consenso con otra persona.
- Mayor flexibilidad en la elección del inmueble y del plazo de la hipoteca.
- No hay riesgo de conflictos entre titulares en caso de separación o cambio de circunstancias personales.
Riesgos
- Solo una fuente de ingresos: si hay un imprevisto laboral o de salud, la presión económica recae al 100 % sobre ti.
- Menor capacidad de endeudamiento que una unidad familiar con dos ingresos, lo que puede limitar el precio de la vivienda a la que puedes optar.
- El banco puede pedir garantías adicionales o condiciones más estrictas ante la falta de segundo titular.
- La cuota hipotecaria puede comprometer una parte significativa del presupuesto mensual, dejando menos margen para imprevistos.
Errores frecuentes que deberías evitar
- No calcular el ahorro total necesario. Muchas personas solo piensan en el 20 % de entrada y olvidan que también hay que hacer frente a impuestos y gastos de compraventa. La falta de este colchón puede bloquear la operación.
- Solicitar demasiada financiación. Pedir el 90 o 100 % cuando no es necesario encarece la hipoteca y reduce las posibilidades de aprobación.
- Ignorar el ratio de endeudamiento. Si ya tienes préstamos activos, el banco los sumará al cálculo. Una deuda alta previa puede dificultar o encarecer la hipoteca.
- Cambiar de trabajo justo antes de pedir la hipoteca. La estabilidad laboral es un factor clave en el análisis bancario. Un cambio reciente puede generar dudas aunque el nuevo sueldo sea mayor.
- No comparar ofertas. Ir solo al banco de toda la vida limita las opciones. Comparar condiciones entre varias entidades puede suponer un ahorro significativo a lo largo de la vida del préstamo.
- No contar con asesoramiento profesional. Un intermediario hipotecario independiente puede negociar mejores condiciones, ahorrarte tiempo y ayudarte a presentar la documentación correctamente.
Preguntas frecuentes
¿Puede una persona soltera conseguir una hipoteca?
Sí. No existe ningún impedimento legal para solicitar una hipoteca siendo soltero/a o sin un segundo titular. Lo que el banco analizará es tu capacidad de pago individual, tu ahorro disponible y tu estabilidad laboral.
¿Es más difícil que con dos titulares?
El banco ve más riesgo cuando solo hay una fuente de ingresos, por lo que el análisis puede ser más estricto. Sin embargo, un buen perfil económico —ingresos estables, bajo endeudamiento y suficiente ahorro— puede compensar la falta de segundo titular.
¿Cuánto ahorro necesito para pedir una hipoteca?
Como referencia orientativa, necesitas tener ahorrado al menos el 20 % del precio de compra para cubrir la parte no financiada, más un colchón adicional para gastos de compraventa. La cifra exacta depende del precio del inmueble, la comunidad autónoma y las condiciones del banco.
¿Me financiarán el 100 %?
La financiación al 100 % es poco habitual y está reservada a perfiles muy concretos o a viviendas de banco. Lo más frecuente es que la entidad financie hasta el 80 % del valor de tasación. Superar ese porcentaje requiere un perfil sólido y puede implicar condiciones más exigentes. Si quieres ver tu caso en particular contáctanos.
¿Afecta mi contrato temporal a la aprobación?
Sí. La estabilidad laboral es uno de los factores que más valoran los bancos. Un contrato indefinido con antigüedad aporta más confianza que uno temporal. Aun así, algunas entidades valoran también otros aspectos como el sector profesional, el historial de ingresos o la antigüedad en la empresa.
¿Qué pasa si en el futuro quiero añadir un segundo titular?
Es posible modificar la hipoteca para incorporar un segundo titular mediante una novación o subrogación, aunque implica trámites y posibles costes adicionales. Lo más práctico es planificarlo bien desde el inicio si sabes que esa posibilidad existe.
¿Puedo pedir una hipoteca siendo autónomo?
Sí, aunque el proceso suele requerir más documentación: declaraciones de la renta de los últimos años, extractos bancarios y estado de la actividad. El banco analizará la regularidad y la evolución de tus ingresos antes de decidir.
¿Cuándo conviene pedir ayuda a un asesor hipotecario?
Siempre que quieras comparar condiciones entre varios bancos, optimizar la documentación antes de presentarla, negociar mejores condiciones o simplemente tener acompañamiento experto en un proceso que puede ser complejo. Un asesor independiente trabaja en tu interés, no en el del banco.
¿Es buen momento para comprar una vivienda en solitario?
Comprar una vivienda siendo soltero es una decisión cada vez más habitual, pero el momento adecuado depende sobre todo de la situación financiera de cada persona. Antes de dar el paso, conviene analizar los ingresos, el ahorro disponible, la estabilidad laboral y el esfuerzo que supondría asumir la cuota hipotecaria en solitario.
En el contexto actual, donde el acceso a la vivienda sigue siendo un reto y las condiciones de financiación pueden variar, comparar hipotecas y conocer de antemano la capacidad real de endeudamiento resulta especialmente importante. Comprar solo puede ofrecer mayor libertad para elegir dónde y cómo vivir, pero también implica asumir individualmente los gastos y responsabilidades asociados a la vivienda.
Por eso, más que preguntarse si es buen momento para comprar una vivienda siendo soltero, la cuestión clave es si lo es para tu situación concreta. Contar con un colchón de ahorro, una cuota asumible y una planificación financiera a largo plazo puede marcar la diferencia entre una compra sostenible y una decisión demasiado ajustada.
¿Quieres saber si tu operación es viable?
En AFC analizamos tu caso de forma personalizada y sin compromiso. Te acompañamos desde el primer análisis hasta la firma, comparando condiciones entre varios bancos para que tomes la mejor decisión posible.
- Consulta gratuita sin compromiso.
- Te explicamos qué mira el banco con tu perfil concreto.
- Negociamos en tu nombre con varias entidades.
- Te acompañamos en cada paso del proceso.
Aviso: Los datos, cálculos y ejemplos de esta página son orientativos. Cada operación hipotecaria depende del perfil individual del solicitante, los ingresos, el ahorro, la estabilidad laboral, la tasación del inmueble, el precio de compra, las deudas previas y los criterios propios de cada entidad bancaria. Este contenido no constituye asesoramiento financiero, fiscal ni legal personalizado.