
Esta página es informativa y no sustituye el asesoramiento legal, fiscal ni notarial. Cada caso es diferente y las condiciones bancarias pueden variar. Las condiciones bancarias pueden variar en función de la entidad, el perfil del cliente y el contexto de mercado. Consulta siempre con profesionales cualificados antes de tomar decisiones.
Comprar vuestra primera vivienda en pareja es una de esas decisiones que ilusionan, pero que también generan muchas preguntas: ¿Cuántos podemos pedir al banco?, ¿Cuánto dinero necesitamos tener ahorrado?, ¿nos concederán la hipoteca?, ¿Qué pasa si uno de los dos tiene otro préstamo? Y, sobre todo, ¿es mejor firmar las arras ahora o esperar a tener clara la financiación?
Cuando compráis una vivienda entre dos, el banco no se limita a sumar vuestros sueldos. Analiza vuestra situación financiera en conjunto: ingresos, estabilidad laboral, ahorro, préstamos, historial crediticio y características de la vivienda que queréis comprar.
Por eso, antes de comprometer una cantidad importante de dinero, es fundamental conocer vuestra capacidad real de financiación y saber qué opciones podéis tener.
EL CASO DE MARÍA Y JAVIER
María tiene 29 años y trabaja como enfermera con contrato indefinido desde hace tres años. Javier tiene 31 y lleva dieciocho meses en su empresa actual como técnico de mantenimiento, también con contrato indefinido. Llevan tiempo buscando piso en Málaga, han encontrado uno que les encaja —220.000 euros— y la inmobiliaria les ha dicho que si pagan las arras esta semana, no lo perderán.
Problema: aún no saben si el banco les va a dar la hipoteca.
Este es uno de los escenarios más habituales que encontramos en AFC. Parejas jóvenes con trabajo, con ilusión y con algún ahorro que se enfrentan a una decisión enorme sin tener claro si sus números son suficientes. En este artículo explicamos qué analiza realmente el banco, cuánto dinero necesitáis tener ahorrado, qué errores evitar y cómo un asesor hipotecario independiente puede ayudaros a ordenarlo todo antes de comprometeros.
¿CUÁNTO DINERO NECESITÁIS AHORRADO?
Aquí viene la primera sorpresa para muchos: los bancos financian habitualmente hasta el 80% del valor de tasación o del precio de compra —el menor de los dos—. Eso significa que el 20% restante tenéis que ponerlo vosotros.
Pero no solo el 20%. A eso hay que sumar los gastos de compraventa: notaría, registro, gestoría e impuestos (ITP si es segunda mano, AJD si es obra nueva). Como orientación general, estos gastos pueden situarse entre un 10% y un 12% del precio de compra, aunque varían según la comunidad autónoma, el banco y las características del inmueble.
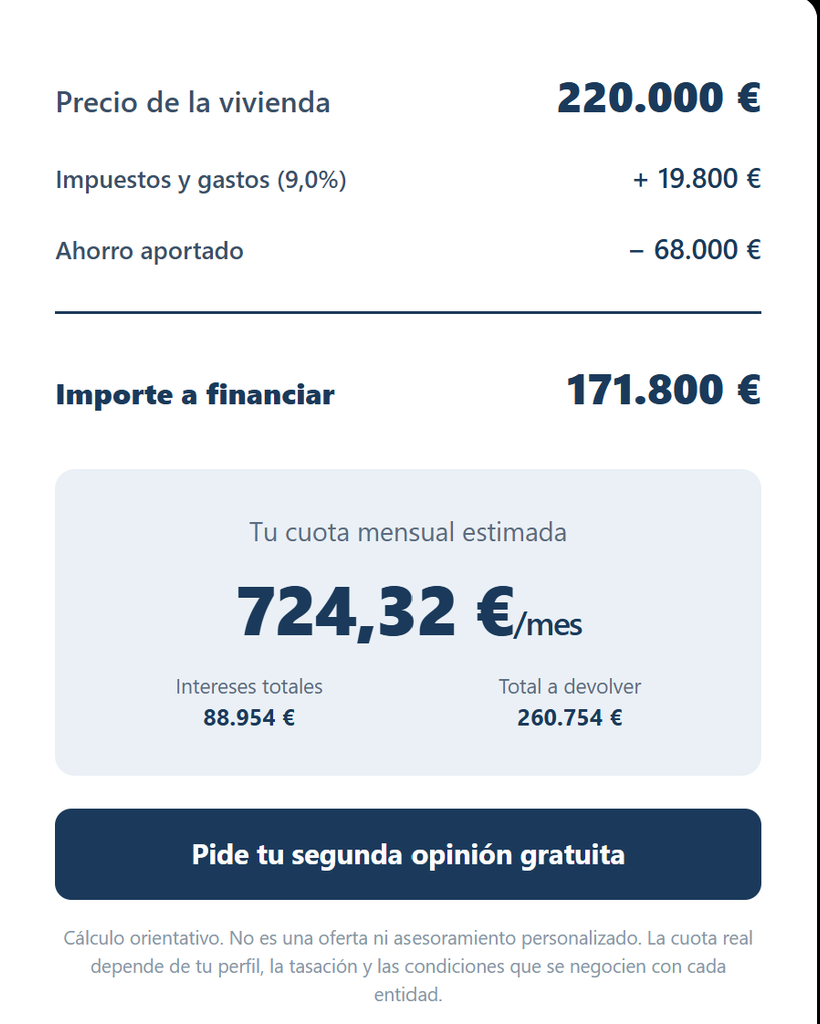
En el caso de María y Javier, con una vivienda de 220.000 €, los números quedarían así:
- Financiación del banco (80%): 172.000 €
- Aportación propia mínima (20%): 44.000 €
- Gastos orientativos (≈10-12%): entre 22.000 € y 26.400 €
- Total que necesitarían tener disponible: entre 66.000 € y 70.000 €
Ellos tienen 68.000 € ahorrados. La operación, en principio, podría cuadrar. Pero el banco tendrá que analizarlo y confirmarlo.
QUÉ MIRA EL BANCO CUANDO SOÍS DOS
Tener dos titulares mejora la capacidad de endeudamiento, pero no lo garantiza todo. El banco analiza la operación como una unidad y valora estos elementos clave:
Ingresos y estabilidad laboral
Los ingresos de ambos titulares se suman. María ingresa 1.800 €/mes netos y Javier 1.400 €/mes netos: 3.200 € conjuntos. El banco también comprueba la antigüedad y el tipo de contrato. Un indefinido con más de dos años de antigüedad es la mejor señal de estabilidad. Los contratos temporales o muy recientes añaden riesgo, aunque no bloquean automáticamente la operación si el resto del perfil es sólido.
La ratio de endeudamiento
Es el porcentaje de los ingresos netos que se destinaría a pagar deudas. Como orientación general, la banca valora positivamente que no supere el 30-35% del ingreso conjunto, aunque este criterio varía entre entidades. En el caso de María y Javier, la cuota hipotecaria estimada a 30 años con un tipo fijo orientativo podría situarse en torno a 740-750 €/mes, lo que supondría una ratio aproximada del 23% sobre ingresos conjuntos, dentro del umbral habitual.
El historial crediticio
Impagos pasados, ficheros de morosidad o préstamos sin liquidar pueden bloquear la operación directamente. Es uno de los primeros aspectos que conviene revisar antes de dar ningún paso.
La coherencia del precio con el mercado
El banco encargará una tasación oficial. Si el precio pactado con el vendedor supera el valor de tasación, la financiación real será inferior a la esperada y tendréis que aportar más dinero del previsto.
ERRORES FRECUENTES QUE DEBÉIS EVITAR
Estos son los errores más habituales que vemos en parejas jóvenes que llegan a AFC después de haber dado pasos en falso:
- Firmar las arras sin confirmación bancaria previa. Es el error más grave. Si el banco no aprueba la hipoteca, podéis perder la señal pagada o enfrentaros a consecuencias contractuales serias.
- Ir directamente al banco donde ya tenéis cuenta. Ese banco os conoce, pero no necesariamente os ofrecerá las mejores condiciones. Cada entidad tiene su propio scoring y valora los perfiles de forma diferente.
- No tener en cuenta la tasación. Si la vivienda tasa por debajo del precio pactado, la financiación real será menor y necesitaréis más ahorro del calculado inicialmente.
- Pedir un préstamo personal para cubrir los gastos de compra. Aumenta vuestro endeudamiento justo antes de pedir la hipoteca y puede hacer que el banco deniegue la operación.
- Cambiar de trabajo justo antes de solicitar la hipoteca. Un contrato nuevo o un período de prueba añaden incertidumbre en el momento más crítico.
Solemos encontrarnos con todas estas situaciones en el día a día, y en AFC les buscamos la solución.
¿PODÉIS CONSEGUIR MÁS DEL 80% O ACCEDER A AYUDAS?
En determinadas circunstancias, es posible obtener financiación superior al 80%: con un avalista que tenga solvencia suficiente, a través de productos específicos de primera vivienda de algunas entidades, o mediante programas de garantía pública.
En Andalucía existe el Programa Garantía Vivienda Andalucía de la Junta de Andalucía, dirigido a personas jóvenes. Sus condiciones, vigencia y requisitos deben verificarse en la fuente oficial y pueden cambiar con el tiempo. No puede darse por garantizada su aplicabilidad sin revisión previa.
Ningún banco puede prometerte más del 80% de financiación. Sin embargo, en AFC siempre buscamos alternativas para conseguir tu objetivo, nosotros estamos especializados en buscar soluciones a cualquier situación complicada.
CÓMO AYUDA AFC: INDEPENDENCIA Y CLARIDAD
AFC es una intermediadora hipotecaria independiente. No somos el banco ni la inmobiliaria. Nuestro único objetivo es que encontréis la hipoteca que mejor se adapta a vuestro perfil real, sin que os comprometáis antes de saber si existe viabilidad real.
- Revisamos vuestro perfil financiero antes de presentarlo a ningún banco: ingresos, contratos, ahorro, endeudamiento y posibles incidencias.
- Comparamos condiciones entre diferentes entidades, sin estar vinculados a ninguna.
- Os explicamos en lenguaje claro qué puede ofrecer cada banco y qué condiciones implica.
- Gestionamos el expediente de principio a fin, para que solo tendáis que preocuparos de elegir vuestra casa.
- Os avisamos si hay algo que conviene corregir antes de presentar la solicitud, para no quemar oportunidades.
María y Javier contactaron con AFC antes de firmar las arras. En la llamada inicial analizamos su perfil y confirmamos que la operación tenía posibilidades reales. También detectamos que Javier tenía un préstamo de coche activo que no habían tenido en cuenta al calcular su ratio de endeudamiento. Con esa información, ajustamos la estrategia antes de presentar la solicitud al banco.
Sin asesoramiento previo, podrían haber firmado las arras sin saber que ese préstamo podía complicar la aprobación.
PREGUNTAS FRECUENTES
- ¿Ser joven me perjudica para conseguir una hipoteca?
No. La edad no es el criterio determinante. Lo que el banco valora es la estabilidad laboral, los ingresos, el ahorro disponible y el nivel de endeudamiento. Un perfil joven pero sólido tiene opciones reales.
- ¿Con dos titulares se aprueba automáticamente?
No. Tener dos titulares mejora la capacidad de endeudamiento, pero no sustituye al ahorro ni a la estabilidad laboral. Ambos perfiles se analizan en conjunto y cualquiera de los dos puede añadir riesgo o reforzar la operación.
- ¿Qué pasa si uno de los dos tiene un contrato temporal?
No bloquea la operación de forma automática, pero añade riesgo. El banco evalúa la estabilidad del perfil global. Si el resto del expediente es sólido —ahorro suficiente, ingresos estables del otro titular, bajo endeudamiento—, la operación puede avanzar.
- ¿Cuánto tiempo tarda en aprobarse una hipoteca?
Depende de la entidad y la complejidad del caso. Como orientación general, entre la solicitud y la firma ante notario pueden transcurrir entre cuatro y ocho semanas. AFC agiliza el proceso al gestionar el expediente y la relación directa con el banco.
- ¿Qué diferencia hay entre ir con AFC y ir directamente al banco?
Al ir directamente al banco, solo conocéis las condiciones de esa entidad. AFC compara entre varias opciones, presenta vuestro perfil de forma óptima y negocia en vuestro nombre. En la mayoría de los casos, sin coste directo para el cliente.
- ¿Puedo saber si mi operación es viable antes de hablar con el banco?
Sí. En AFC hacemos un análisis previo sin compromiso: revisamos ingresos, estabilidad laboral, ahorro y endeudamiento, y os orientamos sobre si la operación tiene posibilidades reales o si conviene reforzar el perfil antes de presentarla a ninguna entidad.
¿ESTÁIS EN UNA SITUACIÓN PARECIDA?
Si estáis buscando vuestra primera vivienda y no tenéis claro si podéis acceder a hipoteca, lo primero es un análisis sin compromiso.
En AFC os ayudamos a saber si vuestra operación tiene posibilidades reales, qué necesitáis preparar y qué banco encaja mejor con vuestro perfil, antes de dar ningún paso irreversible.
Contactad con nosotros en afinancialcompany.com o escribidnos a info@afinancialcompany.com. La primera consulta es gratuita y sin compromiso.